جون سعد: التجارة الإلكترونية تدخل عصر الحصر الضريبي الرقمي.. والتسجيل وتوثيق المعاملات ضرورة لتجنب النزاعات
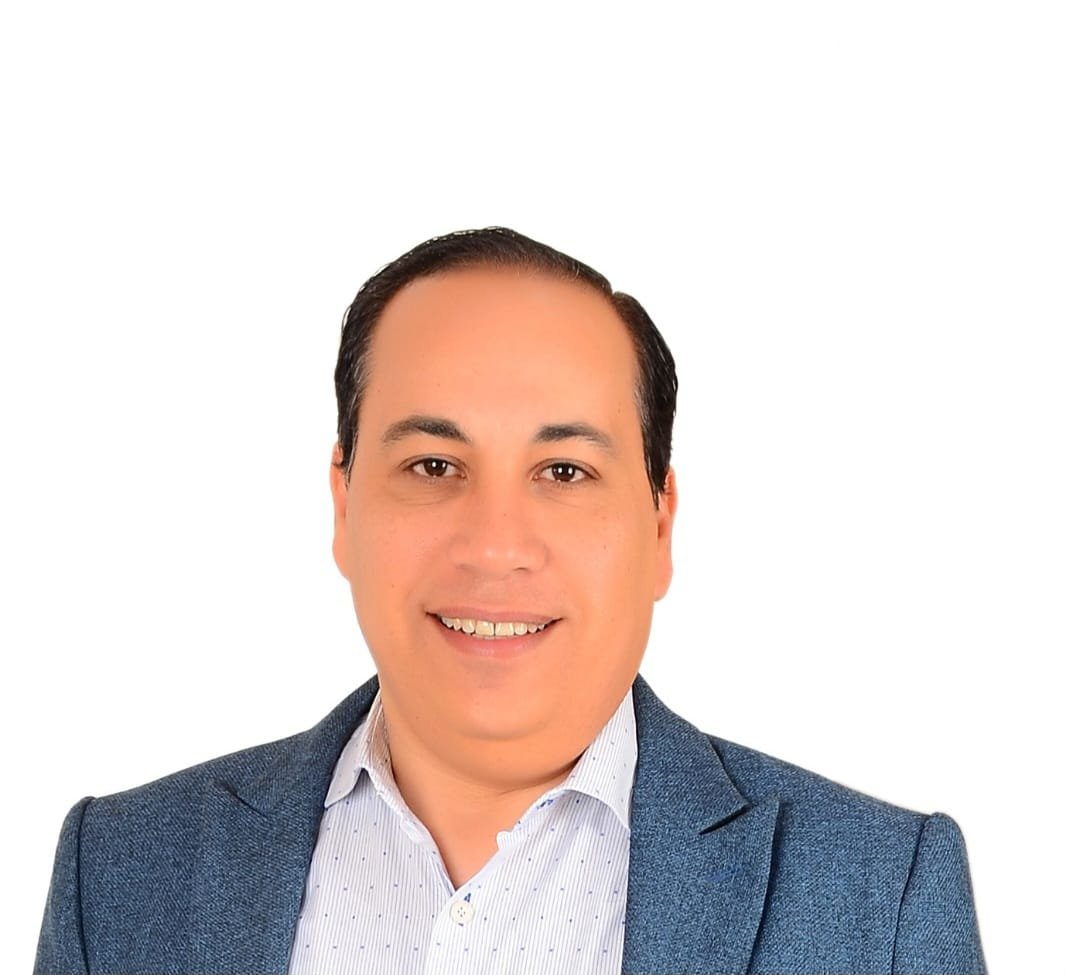
قال الدكتور جون سعد، الخبير الضريبي، إن التجارة الإلكترونية في مصر تدخل مرحلة جديدة من الحصر والامتثال الضريبي، في ظل توجه مصلحة الضرائب المصرية إلى توسيع قاعدة الممولين، ودمج الأنشطة الرقمية في الاقتصاد الرسمي، والاستفادة من التحول الرقمي في تعزيز القدرة على متابعة المعاملات والتحقق من الإيرادات المعلنة.
وأوضح أن البيع عبر المواقع الإلكترونية وتطبيقات التسوق وصفحات التواصل الاجتماعي، إلى جانب التسويق الرقمي وصناعة المحتوى والعمل الحر وتقديم الخدمات عن بُعد، لم يعد بمنأى عن القواعد الضريبية، مؤكدًا أن ممارسة النشاط عبر الإنترنت لا تعني الإعفاء من الالتزامات القانونية، وإنما تتحدد المعاملة الضريبية وفقًا لطبيعة النشاط وحجم الأعمال وصفة الممارس والقوانين المنظمة لكل حالة.
وأضاف سعد أن الرسالة الأهم التي ينبغي أن يستوعبها أصحاب الأنشطة الرقمية هي أن الامتثال الضريبي لم يعد مجرد إجراء إداري، بل أصبح جزءًا من إدارة النشاط التجاري واستدامته وقدرته على النمو، خاصة مع التوسع في استخدام الفواتير والإيصالات الإلكترونية وتطوير أدوات التحليل والربط الرقمي للبيانات.
التوسع في الحصر لا يعني إخضاع جميع الأنشطة للمعاملة نفسها
وأشار الخبير الضريبي إلى ضرورة التفرقة بين الأنشطة المختلفة التي تتم عبر الإنترنت، موضحًا أن التاجر الذي يشتري السلع بغرض إعادة بيعها بصورة منتظمة يختلف عن شخص يبيع مقتنيات شخصية على نحو عرضي، كما تختلف الإيرادات الناتجة عن بيع المنتجات عن المقابل المحصل نظير تقديم الخدمات أو عمولات الوساطة والتسويق.
وشدد على أن تحديد الالتزام الضريبي الصحيح يبدأ من توصيف النشاط وطبيعة العلاقة التعاقدية بين أطراف المعاملة، وليس بمجرد النظر إلى إجمالي التحويلات البنكية أو الأموال التي تمر عبر الحسابات الإلكترونية.
ولفت إلى أن إجمالي المبالغ المحصلة قد يتضمن مرتجعات أو عمولات مستحقة للمنصات أو مبالغ يتم تحصيلها لحساب أطراف أخرى، وهو ما يستلزم وجود سجلات واضحة ومستندات مؤيدة تسمح بتحديد الإيرادات الفعلية والمصروفات المرتبطة بالنشاط وفقًا للقواعد القانونية المطبقة.
وأكد أن غياب التوثيق المحاسبي قد يضع أصحاب الأنشطة أمام صعوبات عند إعداد الإقرارات الضريبية أو تفسير الفروق بين البيانات المتاحة والإيرادات المعلنة، حتى في الحالات التي يكون فيها جزء من هذه الفروق ناتجًا عن مرتجعات أو تسويات تجارية مشروعة.
الفاتورة والإيصال الإلكترونيان يعززان القدرة على التحقق من المعاملات
وأوضح سعد أن التوسع في تطبيق منظومتي الفاتورة الإلكترونية والإيصال الإلكتروني يمثل أحد المحاور المهمة في تطوير الإدارة الضريبية، إذ يساعد على تحسين توثيق المعاملات وتوفير بيانات أكثر دقة عن النشاط الاقتصادي.
وأشار إلى أن الفاتورة الإلكترونية ترتبط أساسًا بالمعاملات بين الشركات والمنشآت، بينما يستهدف الإيصال الإلكتروني معاملات البيع للمستهلك النهائي بالنسبة إلى الممولين الملزمين به وفقًا للقرارات المنظمة.
وأضاف أن أصحاب المتاجر الإلكترونية مطالبون بالتحقق من مدى خضوعهم لقرارات الإلزام ذات الصلة، وعدم افتراض أن استخدام وسائل البيع الرقمية أو إدارة النشاط من المنزل يعفيهم من إصدار المستندات الضريبية المطلوبة قانونًا.
وأكد أن الاستعداد المبكر للامتثال، من خلال تنظيم الحسابات وتوثيق المبيعات والمشتريات والمرتجعات ومصروفات الشحن والإعلانات والعمولات، من شأنه الحد من الأخطاء المحاسبية وتقليل احتمالات نشوب المنازعات مع مصلحة الضرائب.
صناع المحتوى والمسوقون الإلكترونيون ضمن خريطة الامتثال
ولفت الخبير الضريبي إلى أن الاهتمام الضريبي بالاقتصاد الرقمي لا يقتصر على المتاجر الإلكترونية، بل يمتد إلى صناع المحتوى الذين يحققون إيرادات من الإعلانات والرعاية والاشتراكات والمشاهدات، فضلًا عن المسوقين الإلكترونيين ومقدمي خدمات التصميم والبرمجة والاستشارات والعمل الحر.
وأوضح أن تعدد مصادر الدخل لدى هذه الفئات يجعل من الضروري تحديد طبيعة كل إيراد والاحتفاظ بالعقود وكشوف المدفوعات والمستندات المرتبطة به، خاصة عندما يتم تحصيل الأموال من منصات أو جهات خارج مصر.
وأشار إلى أن اختلاف وسيلة تحصيل المقابل أو الدولة التي توجد بها المنصة لا يكفي وحده لتحديد المعاملة الضريبية، إذ يتعين فحص طبيعة الخدمة وصفة مقدمها والقواعد القانونية المطبقة على كل حالة.
وأضاف أن الخدمات الرقمية العابرة للحدود تمثل أحد الملفات المهمة في تطوير المنظومة الضريبية، في ظل سعي السلطات الضريبية إلى تنظيم المعاملات التي تستهدف السوق المصرية، وتطبيق قواعد التسجيل وضريبة القيمة المضافة على الخدمات الرقمية المقدمة من غير المقيمين وفقًا للضوابط ذات الصلة.
النظام الضريبي المبسط فرصة للمشروعات الصغيرة
وأكد سعد أن النظام الضريبي المبسط المقرر بموجب القانون رقم 6 لسنة 2025 يمكن أن يمثل فرصة مهمة للمشروعات الصغيرة والمتوسطة المستوفية لشروط الاستفادة منه، من خلال إتاحة إطار أكثر ملاءمة لطبيعة هذه المشروعات وحجم أعمالها.
وشدد على أن الاستفادة من النظام لا تتم تلقائيًا لمجرد ممارسة النشاط عبر الإنترنت أو امتلاك صفحة على إحدى منصات التواصل الاجتماعي، بل تستلزم التحقق من شروط الأهلية وحدود حجم الأعمال وإجراءات الانضمام والالتزامات المقررة قانونًا.
وأضاف أن نجاح سياسات دمج الاقتصاد الرقمي في المنظومة الرسمية يرتبط بقدرة الإدارة الضريبية على الجمع بين توسيع قاعدة الممولين وتقديم مسارات واضحة وميسرة للتسجيل والامتثال، بما يضمن عدم تحميل المشروعات الصغيرة أعباء إجرائية تفوق قدراتها.
العدالة الضريبية تتطلب موازنة الحصر مع تيسير الإجراءات
وأشار سعد إلى أن دمج الأنشطة الرقمية في الاقتصاد الرسمي قد يسهم في تحقيق قدر أكبر من العدالة التنافسية بين الشركات المسجلة والأنشطة التي تعمل خارج المنظومة، ويحد من استفادة بعض الممارسين من غياب الامتثال على حساب المنافسين الملتزمين.
لكنه حذر في الوقت نفسه من أن ارتفاع تكلفة الامتثال، أو عدم وضوح التعليمات، قد يمثل تحديًا أمام أصحاب الأنشطة الصغيرة، خاصة الذين يديرون أعمالهم بصورة فردية ولا يمتلكون نظمًا محاسبية متطورة.
وأوضح أن المرحلة المقبلة تتطلب توفير أدلة إرشادية مبسطة ومحدثة بحسب طبيعة النشاط، مع توضيح المعاملة الضريبية للمبيعات والمرتجعات والعمولات والإعلانات والمصروفات الرقمية، وإتاحة قنوات فعالة للدعم الفني والاستفسارات.
وشدد على أهمية إتاحة آليات واضحة لتصحيح الأخطاء وتفسير الفروق في البيانات، بما يحافظ على حقوق الممولين ويساعد في تسوية المشكلات قبل تحولها إلى نزاعات ضريبية.
الاستعداد المبكر يقلل المخاطر ويدعم نمو النشاط
واختتم الدكتور جون سعد تصريحاته بالتأكيد على أن المرحلة المقبلة ستشهد تزايد أهمية الإدارة المالية المنظمة لدى العاملين في التجارة الإلكترونية، موضحًا أن الاحتفاظ بسجلات دقيقة للمعاملات وفصل الحسابات الشخصية عن حسابات النشاط ومراجعة الالتزامات الضريبية بصورة دورية، تمثل خطوات أساسية لتجنب الأخطاء وتعزيز فرص التوسع.
وأضاف أن نجاح التحول نحو الحصر الضريبي الرقمي لا يقاس فقط بزيادة عدد الأنشطة المسجلة، وإنما بمدى وضوح القواعد واستقرارها، ودقة البيانات المستخدمة، وسهولة الإجراءات، وتحقيق التوازن بين مكافحة التهرب وتيسير الامتثال.
وأكد أن الاقتصاد الرقمي يتيح فرصًا كبيرة للنمو والاستثمار وخلق فرص العمل، وأن الهدف ينبغي أن يكون دمج هذه الأنشطة في المنظومة الرسمية بصورة تدريجية ومنظمة، بما يعزز الثقة بين الممولين والإدارة الضريبية ويدعم المنافسة العادلة في السوق المصرية.